Estás pagando una compra en línea y el formulario te pide la fecha que aparece en tu tarjeta en formato MM/AAAA. Este código de cuatro a seis cifras no es un simple trámite administrativo. Determina la validez de cada transacción, la seguridad de tus datos y el buen funcionamiento de tus suscripciones.
Tokens y actualizaciones automáticas: lo que ocurre entre bastidores al renovar la tarjeta
Cuando tu tarjeta caduca, recibes un nuevo número, un nuevo criptograma y una nueva fecha de validez. Para las compras puntuales, la transición es sencilla: utilizas la nueva tarjeta.
En el caso de los pagos recurrentes, la situación es más sutil. Servicios como Visa Account Updater pueden transmitir automáticamente tus nuevos datos a los comercios participantes. En la práctica, tu suscripción de streaming o tu tarifa telefónica continúa sin que tengas que hacer nada.
Esta actualización automática tiene sus límites. Depende de que tu banco y el comercio participen en el programa. No todas las suscripciones están cubiertas por estas actualizaciones, y un pago recurrente puede fallar sin que te des cuenta después de renovar la tarjeta. Conviene revisar los cargos en las semanas posteriores a recibir una tarjeta nueva.
Existe otro enfoque técnico: los tokens de red. En lugar de almacenar el número de tu tarjeta, el comercio conserva un identificador de pago tokenizado. Cuando tus datos cambian, el token puede actualizarse sin que circule el número real. Es un mecanismo de protección adicional, pero no garantiza que una cuenta bloqueada o cerrada siga funcionando. Comprender la fecha de caducidad MM/AAAA permite anticiparse mejor a estas situaciones.
Seguridad de las transacciones: por qué la fecha de caducidad protege contra el fraude
Los datos grabados o impresos en tu tarjeta (número, criptograma y fecha) son información sensible. Cuanto más tiempo permanece una tarjeta en circulación, mayor es el riesgo de que un tercero acceda a esos datos.
La renovación periódica invalida los datos antiguos. Un estafador que haya obtenido el número de tu tarjeta y su criptograma ya no podrá utilizarlos una vez pasada la fecha de caducidad. Es un bloqueo temporal sencillo, pero eficaz.
La fecha de caducidad también desempeña un papel en las compras en línea. Forma parte de los datos que se solicitan para validar una transacción, al igual que el criptograma visual. Si la combinación de fecha y criptograma no es correcta, se rechaza el pago.
Protección de datos y conservación por parte de los comercios
Quizá hayas observado que algunos sitios guardan tus datos bancarios para facilitar tus próximas compras. La CNIL distingue dos situaciones: la conservación de los datos necesaria para una transacción en curso y su conservación para futuras compras. Esta segunda opción requiere tu consentimiento explícito.
La caducidad de la tarjeta actúa como una fecha de vencimiento natural para esos datos almacenados. Una vez caducada la tarjeta, los datos guardados dejan de ser utilizables, lo que limita el periodo durante el cual podrían aprovecharse en caso de una filtración de datos en un comercio.
Desgaste físico y evolución tecnológica de la tarjeta bancaria
Una tarjeta bancaria está sometida a un desgaste físico diario. El chip se deteriora por la fricción en los terminales. Los caracteres impresos se borran poco a poco. La banda magnética (que todavía se utiliza en algunos países) se degrada.
La renovación periódica garantiza que el medio de pago funcione correctamente. Un chip dañado puede provocar que se rechacen pagos en tiendas, una situación especialmente incómoda en el extranjero.
Además de compensar el desgaste, cada renovación permite incorporar los avances tecnológicos:
- Los estándares de cifrado del chip evolucionan para contrarrestar las nuevas técnicas de fraude. Una tarjeta renovada incorpora las protecciones más recientes.
- El pago sin contacto se generalizó con sucesivas campañas de renovación, sin que los titulares tuvieran que realizar ningún trámite.
- También cambian los materiales de fabricación: algunos bancos ofrecen tarjetas más resistentes o fabricadas con materiales reciclados.
Por tanto, el ciclo de renovación es una herramienta discreta, pero eficaz, para modernizar el conjunto de tarjetas en circulación.
Tarjeta caducada y pagos guardados: qué conviene hacer
Tu tarjeta está a punto de caducar. Normalmente recibirás la nueva automáticamente unas semanas antes de la fecha límite. Para activarla, basta con retirar dinero en un cajero o hacer un pago con el PIN.
Pero lo más importante son los pagos guardados. Estos son los puntos que conviene revisar:
- Haz una lista de todos los sitios y servicios donde tienes guardados tus datos bancarios (suscripciones, compras con un clic, peajes y aparcamientos).
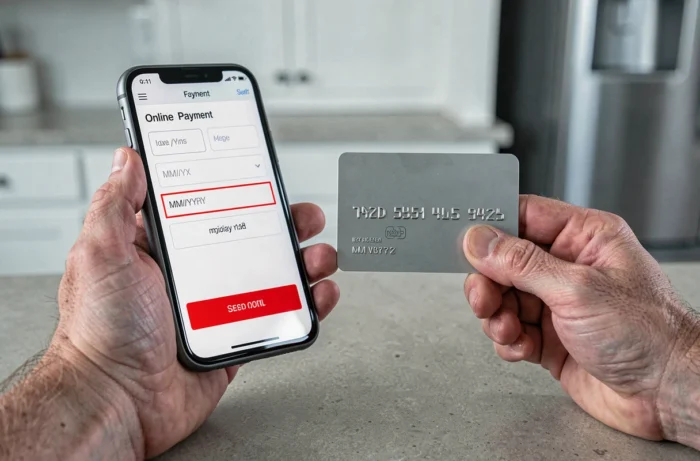
- Actualiza manualmente los datos en las plataformas que no disponen de actualización automática. Los pequeños comercios en línea rara vez están conectados a servicios como Account Updater.
- Revisa tus extractos bancarios durante el mes siguiente a la renovación para detectar posibles recibos rechazados.
- Destruye la tarjeta antigua cortando el chip y el criptograma. Aunque esté caducada, contiene información legible.
Qué hacer si no llega la tarjeta nueva
Si no has recibido nada una semana antes de la fecha de caducidad, ponte en contacto con tu banco. Una carta puede extraviarse y quedarse sin un medio de pago activo supone un problema concreto, tanto para los cargos automáticos como para las compras cotidianas. Algunos bancos ofrecen una tarjeta virtual temporal que puede utilizarse en línea mientras llega la tarjeta física.
La fecha de caducidad de tu tarjeta bancaria no es un detalle estético. Es clave para la seguridad de tus pagos, impulsa la renovación tecnológica y establece un límite temporal para el uso de tus datos. Lo único que exige por tu parte es actualizar tus datos en algunos sitios cuando recibas la tarjeta nueva.


