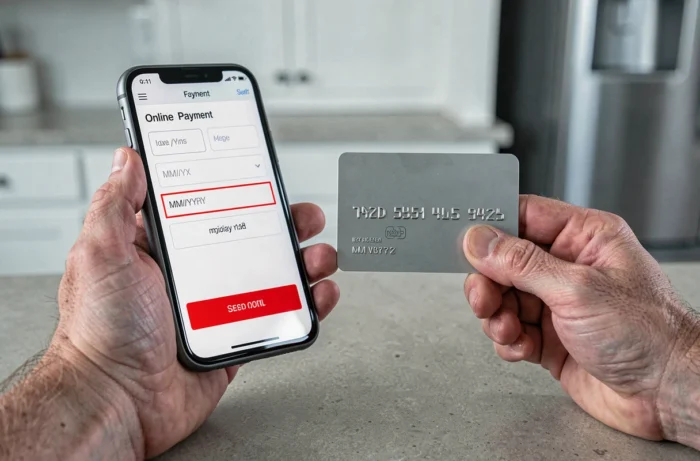
State effettuando un acquisto online e il modulo vi chiede la data riportata sulla carta nel formato MM/AAAA. Questo codice di quattro-sei cifre non è una semplice formalità amministrativa: determina la validità di ogni transazione, la sicurezza dei vostri dati e il corretto funzionamento degli abbonamenti.
Token e aggiornamenti automatici: cosa succede dietro le quinte al momento del rinnovo
Quando la carta scade, ne ricevete una nuova con un nuovo numero, un nuovo codice di sicurezza e una nuova data di scadenza. Per gli acquisti occasionali, il passaggio è semplice: basta usare la nuova carta.
Per i pagamenti ricorrenti, la situazione è più articolata. Servizi come Visa Account Updater possono trasmettere automaticamente i nuovi dati ai commercianti aderenti. In pratica, l’abbonamento a un servizio di streaming o il piano telefonico continuano senza che dobbiate fare nulla.
Questo aggiornamento automatico ha però dei limiti: dipende dall’adesione della banca e del commerciante al programma. Non tutti gli abbonamenti sono coperti da questi aggiornamenti e un pagamento ricorrente può essere rifiutato senza preavviso dopo il rinnovo della carta. È meglio controllare gli addebiti nelle settimane successive alla ricezione della nuova carta.
Esiste anche un’altra soluzione tecnica: i token di rete. Invece di memorizzare il numero della carta, il commerciante conserva un identificativo di pagamento tokenizzato. Quando i dati cambiano, il token può essere aggiornato senza che il numero effettivo venga trasmesso. È un’ulteriore misura di protezione, ma non garantisce la continuità di un conto bloccato o chiuso. Capire la data di scadenza MM/AAAA aiuta a prevenire queste situazioni.
Sicurezza delle transazioni: perché la data di scadenza protegge dalle frodi
I dati stampati o incisi sulla carta (numero, codice di sicurezza e data) sono informazioni sensibili. Più a lungo una carta resta in circolazione, maggiore è il rischio che terzi riescano ad accedervi.
Il rinnovo periodico rende inutilizzabili i vecchi dati. Un truffatore che fosse riuscito a ottenere il numero della carta e il relativo codice di sicurezza non potrebbe più usarli una volta superata la data di scadenza. È un semplice ma efficace limite temporale.
La data di scadenza svolge un ruolo anche negli acquisti online. È tra le informazioni richieste per convalidare una transazione, insieme al codice di sicurezza. Se la combinazione di data e codice non è corretta, il pagamento viene rifiutato.
Protezione dei dati e conservazione da parte dei commercianti
Forse avete notato che alcuni siti memorizzano i vostri dati bancari per semplificare gli acquisti successivi. La CNIL distingue due situazioni: la conservazione dei dati necessaria per una transazione in corso e quella finalizzata ad acquisti futuri. Per questa seconda forma di conservazione è necessario il vostro consenso esplicito.
La scadenza della carta funge da data di scadenza naturale per i dati memorizzati. Una volta scaduta la carta, i dati conservati diventano inutilizzabili, riducendo così il periodo in cui potrebbero essere sfruttati in caso di violazione dei dati presso un commerciante.
Usura fisica ed evoluzione tecnologica della carta bancaria
Una carta bancaria è sottoposta ogni giorno a sollecitazioni fisiche. Il chip si usura a causa dell’attrito nei terminali. I caratteri stampati sbiadiscono gradualmente. La banda magnetica, ancora utilizzata in alcuni Paesi, si deteriora.
Il rinnovo regolare garantisce un supporto di pagamento funzionante. Un chip danneggiato può causare il rifiuto dei pagamenti in negozio, una situazione particolarmente scomoda all’estero.
Oltre a contrastare l’usura, ogni rinnovo consente di integrare le innovazioni tecnologiche:
- Gli standard di crittografia del chip si evolvono per contrastare le nuove tecniche di frode. Una carta rinnovata include le protezioni più recenti.
- Il pagamento contactless è stato introdotto su larga scala con successive campagne di rinnovo, senza che i titolari dovessero fare nulla.
- Cambiano anche i materiali di fabbricazione: alcune banche propongono carte più resistenti o realizzate con materiali riciclati.
Il ciclo di rinnovo è quindi uno strumento discreto ma efficace per modernizzare le carte in circolazione.
Carta scaduta e pagamenti memorizzati: cosa fare
La vostra carta sta per scadere. Di norma, riceverete automaticamente quella nuova qualche settimana prima della scadenza. Per attivarla, basta effettuare un prelievo allo sportello automatico o un pagamento inserendo il PIN.
La questione più importante riguarda però i pagamenti memorizzati. Ecco cosa controllare:
- Fate un elenco di tutti i siti e servizi in cui sono memorizzati i vostri dati bancari (abbonamenti, acquisti con un clic, pedaggi, parcheggi).
- Aggiornate manualmente i dati sulle piattaforme che non usufruiscono dell’aggiornamento automatico. I piccoli commercianti online raramente sono collegati a servizi come Account Updater.
- Controllate gli estratti conto per il mese successivo al rinnovo, così da individuare eventuali addebiti respinti.
- Distruggete la vecchia carta tagliando il chip e il codice di sicurezza. Anche se è scaduta, contiene informazioni leggibili.
Se la nuova carta non arriva
Se non avete ricevuto la nuova carta una settimana prima della data di scadenza, contattate la banca. La lettera potrebbe essersi persa e restare senza un metodo di pagamento attivo crea un problema concreto, sia per gli addebiti automatici sia per gli acquisti quotidiani. Alcune banche offrono una carta virtuale temporanea, utilizzabile online in attesa di ricevere quella fisica.
La data di scadenza della carta bancaria non è un dettaglio estetico. Contribuisce alla sicurezza dei pagamenti, favorisce il rinnovo tecnologico e stabilisce un limite temporale all’utilizzo dei vostri dati. L’unico impegno richiesto è aggiornare i dati su alcuni siti quando arriva la nuova carta.


