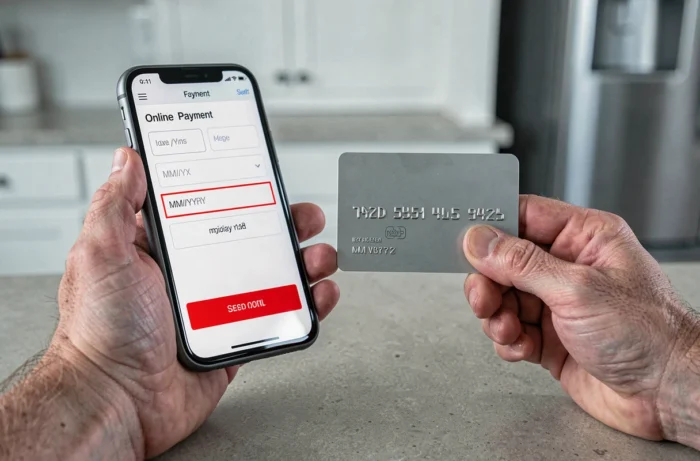
Está a efetuar uma compra online e o formulário pede a data indicada no seu cartão, no formato MM/AAAA. Este código de quatro a seis algarismos não é uma mera formalidade administrativa. Determina a validade de cada transação, a segurança dos seus dados e o bom funcionamento das suas subscrições.
Tokens e atualizações automáticas: o que acontece nos bastidores quando o cartão é renovado
Quando o seu cartão expira, recebe um novo número, um novo código de segurança e uma nova data de validade. Para compras pontuais, a transição é simples: basta utilizar o novo cartão.
Nos pagamentos recorrentes, a situação é mais subtil. Serviços como o Visa Account Updater podem transmitir automaticamente os seus novos dados aos comerciantes participantes. Na prática, a sua subscrição de streaming ou o seu tarifário de telemóvel continua sem que tenha de fazer nada.
Esta atualização automática tem limitações. Depende da participação do seu banco e do comerciante no programa. Nem todas as subscrições estão abrangidas por estas atualizações, e um pagamento recorrente pode falhar sem aviso após a renovação do cartão. É melhor verificar os seus débitos nas semanas seguintes à receção do novo cartão.
Existe outra abordagem técnica: os tokens de rede. Em vez de guardar o número do seu cartão, o comerciante conserva um identificador de pagamento tokenizado. Quando os seus dados mudam, o token pode ser atualizado sem que o número real seja transmitido. É um mecanismo de proteção adicional, mas não garante a continuidade de uma conta bloqueada ou encerrada. Compreender a data de validade MM/AAAA ajuda a antecipar melhor estas situações.
Segurança das transações: porque é que a data de validade protege contra a fraude
Os números gravados ou impressos no seu cartão (número, código de segurança e data) são dados sensíveis. Quanto mais tempo um cartão permanecer em circulação, maior é o risco de terceiros acederem a estas informações.
A renovação periódica invalida os dados antigos. Um fraudador que tenha obtido o número do seu cartão e o respetivo código de segurança deixa de poder utilizá-los depois de a data de validade passar. É uma barreira temporal simples, mas eficaz.
A data de validade também desempenha um papel nas compras online. Faz parte das informações solicitadas para validar uma transação, tal como o código de segurança. Sem a combinação correta de data e código de segurança, o pagamento é recusado.
Proteção de dados e conservação pelos comerciantes
Talvez já tenha reparado que alguns sites guardam os seus dados bancários para facilitar as compras seguintes. A CNIL distingue duas situações: a conservação dos dados necessária para uma transação em curso e a conservação para compras futuras. Esta segunda forma de conservação exige o seu consentimento explícito.
A data de validade do cartão funciona como uma data de expiração natural para estes dados armazenados. Depois de o cartão expirar, os dados guardados deixam de poder ser utilizados, o que limita o período em que podem ser explorados caso ocorra uma fuga de dados num comerciante.
Desgaste físico e evolução tecnológica do cartão bancário
Um cartão bancário está sujeito a desgaste físico no dia a dia. O chip desgasta-se com a fricção nos terminais. Os caracteres impressos vão desaparecendo. A banda magnética (ainda utilizada em alguns países) deteriora-se.
A renovação regular garante um meio de pagamento funcional. Um chip danificado pode levar à recusa de pagamentos em lojas, uma situação particularmente incómoda no estrangeiro.
Além de compensar o desgaste, cada renovação permite incorporar os avanços tecnológicos:
- As normas de encriptação do chip evoluem para combater novas técnicas de fraude. Um cartão renovado inclui as proteções mais recentes.
- O pagamento contactless foi generalizado em sucessivas vagas de renovação, sem que os titulares tivessem de tomar qualquer iniciativa.
- Os materiais de fabrico também mudam, com cartões mais resistentes ou opções feitas de materiais reciclados disponibilizadas por alguns bancos.
O ciclo de renovação é, por isso, uma forma discreta, mas eficaz, de modernizar os cartões em circulação.
Cartão expirado e pagamentos guardados: o que fazer
O seu cartão está prestes a expirar. Normalmente, receberá o novo automaticamente algumas semanas antes da data-limite. Para o ativar, basta fazer um levantamento numa caixa multibanco ou efetuar um pagamento com o código PIN.
Mas a questão principal são os pagamentos guardados. Eis o que deve verificar:
- Faça uma lista de todos os sites e serviços onde os seus dados bancários estão guardados (subscrições, compras com um clique, portagens, parques de estacionamento).
- Atualize manualmente os dados nas plataformas que não beneficiam da atualização automática. Os pequenos comerciantes online raramente estão ligados a serviços do tipo Account Updater.
- Vigie os seus extratos bancários durante o mês seguinte à renovação para detetar eventuais débitos recusados.
- Destrua o cartão antigo, cortando o chip e o código de segurança. Mesmo expirado, contém informações legíveis.
Quando o novo cartão não chega
Se não tiver recebido o novo cartão uma semana antes da data de validade, contacte o seu banco. Uma carta pode extraviar-se e ficar sem um meio de pagamento ativo é um problema concreto, tanto para os débitos automáticos como para as compras do dia a dia. Alguns bancos disponibilizam um cartão virtual temporário para utilizar online enquanto aguarda o cartão físico.
A data de validade do seu cartão bancário não é um pormenor estético. É essencial para a segurança dos seus pagamentos, promove a renovação tecnológica e estabelece um limite temporal para a utilização dos seus dados. O único esforço que exige é atualizar os seus dados em alguns sites quando receber o novo cartão.


